2 de octubre de 2008

1 de octubre de 2008
SNB: PREVISIONES. VERSIÓN 5.
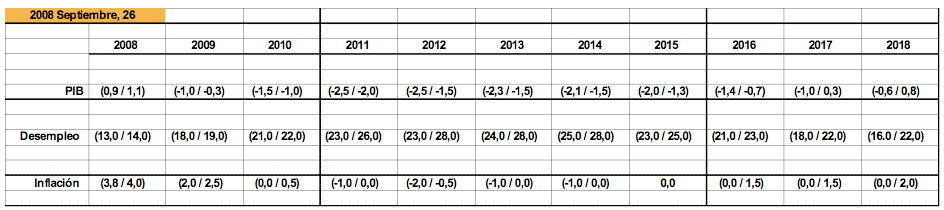
(PINCHE EN EL CUADRO PARA MEJORAR LA RESOLUCIÓN)
Se confirma lo que ya les he comentado (sugerencia: relean la serie “Septiembre”): si construyen un gráfico con estos números lo que les sale es una ‘cubeta’; una “U”, dirán, y no, dicho así, no; en todo caso una “U” con un tercio de las paredes dobladas hacia fuera, de ahí lo de ‘cubeta’.
Primera fase
Caída más o menos rápida, más o menos lenta, volátil, ‘si pero no’, ‘no pero no’, hasta mediados del 2010: el 2009 será malo porque a cada día que pase se irá constatando que se está yendo a peor y que no hay modo de revertir la situación. A lo largo del 2009 se va a probar de todo y no va a funcionar nada a fin de conseguir lo que se busca, revertir la situación. Insisto de nuevo, la crisis es sistémica. Pueden Uds. imaginar el estado de ánimo de la población a medida que vayan pasando los meses.
Segunda fase
A mediados del 2010, el derrumbe: la constatación de la crisis: su inevitabilidad. El sistema queda afectado. Parón financiero. En España el turismo prácticamente desaparece, el subsector del automóvil detenido, la construcción… Desempleo creciente, ventas hacia abajo. Creciente importancia del outlet, del discount. Creciente sensación de inevitabilidad. El 2011, mucho peor; el 2012 se detiene la caída. Deflación real, pero los precios de ciertas cosas no caerán, el de muchas commodities, aunque su consumo será testimonial.
Tercera fase
El estancamiento. Si a lo largo de la fase primera la caída se fue produciendo a cámara más o menos lenta y a velocidad de vértigo en la segunda, a partir del 2012 todo se parará. Imaginen un accidente: llega el automóvil a una curva, empieza a inclinarse, lentamente; finalmente vuelca; una vuelta, otra, otra más; de pronto el silencio, la quietud. Eso será la tercera fase, casi tres años.
Cuarta fase
Empezarán a contarse las bajas, a ser consciente de lo que ha sucedido, empezará a calibrarse qué se puede hacer, con qué se cuenta. Comenzará la recuperación, pero, ¡ojo!, que nadie piense en ladrillo, en plástico fácil, en crédito barato, en caravanas quilométricas hacia playas congestionadas, en seis televisores de 80 inches repartidos por toda la casa, en guardarropías con 40 blusas de temporada; todo eso se acabó, y ya no volverá, como el Nasdaq: jamás le volveremos a ver a 5.000. Recursos escasos, productividad al alza, eficiencia. Por ahí vendrá la recuperación, será lenta, pero llegará, aunque la situación recuperada en muy poco se parecerá a la de antes de la crisis, ¿verdad?; del mismo modo que la recuperación de los 50 y el boom de los 60 en nada se pareció a la situación existente durante los Felices Veinte.
Por eso la que viene es una crisis sistémica, al igual que aquella otra, la de los 30, lo fue.
Santiago Niño Becerra. Catedrático de Estructura Económica. Facultad de Economía IQS. Universidad Ramon Llull.
La noche del día siguiente (más)
Bien, ya ha salido -‘oficialmente’- a relucir: “Asian Stocks Fall on Concern U.S. Rescue Won’t Bolster Growth”( http://www.bloomberg.com/apps/news?pid=20601087&sid=aICbaITELIb4&refer=home); ya lo han leído aquí, volveremos a hablar del tema.
Y es que es cuestión de puro número: si contando la pasta que la FED ya ha inyectado, los costes de las transacciones (ejem, ejem) de los bancos industriales hacia su nueva situación, los famosos 7 cientos de miles de millones y algún colateral más, estaremos hablando, millón más, millón menos, de de dos billones de USD. Esto por un lado.
Por otro, a 31 de Diciembre del 2007, el valor total del mercado de créditos hipotecarios ascendía a 7,1 billones de USD, y el monto total de los seguros de impagos de créditos a 45,5 billones de USD, sumando ambas magnitudes obtenemos 52,6 billones.
Supongo que imaginan por dónde voy. No tengo ni la más remota idea de qué porcentaje de esa cantidad es pura mierda. ¿Les parece que seamos ultramoderados y supongamos que es el 20%?. Ahora lo dividimos por dos para eliminar cualquier mal entendido, bien, obtenemos más de 5 billones de USD, como ven mezclando cosas y contando a bulto, nos faltan 3 billones. Pero la cosa no acaba ahí.
Saquemos la lista: IndyMac, nacionalizado; los bancos industriales USA, missing in action; Washington Mutual y Wachovia, comprados a peso para que no quebrasen; F & F más missing; en Europa, Hypo Real State, sostenido; Fortis, trinacionalizado (no me negarán que no es original); Alliance & Leicester, vendido; Bradford & Bingley, intervenido; Northern Rock, nacionalizado, …. Es solo el principio, la pregunta es: ¿hasta cuánto se podrá llegar?, ¿hasta cuándo se querrá llegar?: con las entidades financieras, con las aseguradoras, con las compañías en las que se ha metido pasta contaminada.
Los políticos: todos, de todas partes; la población: la mayoría, las empresas: muchas, quieren creer que esta cadena de intervenciones, estas inyecciones, de fondos, van a servir de mucho: quieren creer que van a ser LA solución; ¿por qué quieren creerlo?, pues porque necesitan creerlo. Su lógica les lleva a pensar que no, que va a ser inútil, pero aparcan la lógica y hacen que hable el deseo.
Y ya es oficial: “El impacto de la crisis arrastrará al PIB a una recesión ‘inevitable’”, decía la pasada semana una publicación especializada.
Una vez admitido que estamos entrando en una crisis de lo que se está ahora discutiendo es de: 1) cuál será su dimensión, y 2) que sucederá después. En relación a lo primero ya conocen mi opinión: caída amortiguada hasta mediados del 2010, desde ese momento hundimiento a plomo hasta el 2012, estancamiento hasta el 2015, y salida lenta a partir de ese momento y un poco más acelerada desde el 2018.
Con respecto a lo segundo: cuál será el escenario postcrisis, lo tengo muy claro y aquí lo han leído: va a ser algo que se parecerá muy poco a lo actual porque lo actual, pura y simplemente, ya está agotado. Ahora está de moda hablar de las entidades por lo que ‘les está sucediendo’, y del Estado, porque es quien va a ayudarles (¿a todas?); entonces, somos socialistas, (¿lo somos?): “Nosotros somos socialistas de sociedad, no de Estado” (Pascual Maragall, en el momento secretario del PSC, ante el Consejo nacional del Partido, Barcelona 25.01.2003. El País 26.01.2003).
Pienso que las entidades financieras tal y como las conocemos, con la estructura que las conocemos, desempeñando las funciones que conocemos, van a desaparecer porque van a dejar de ser necesarias; y el Estado: va a ir a la baja: por lo mismo: es muy viejo: tiene más de 600 años de vida: demasiado. Entonces, ¿qué viene ahora?.
Si a lo que se tiende es a eliminar el hiperindividualismo que ya no se lleva -cinco cerebros pensando juntos generan más que si piensan por separado-, a lo que vamos es a una red de corporaciones globales actuando postglobalmente -dando por supuesto que todo el planeta es global-, multisectorialmente y multifuncionalmente.
‘Los servicios bancarios continuarán siendo necesarios, los bancos, no’, lo dijo Bill Gates, hace mucho, entonces, cuando eso llegue, la función financiera de la corporación X suministrará los servicios financieros que sean precisos en función de las necesidades globales de la corporación en cooperación con las estructuras de las corporaciones Y y Z a fin de …. Este, pienso, es el esquema: agrupaciones corporativas, desempeñando múltiples funciones en multiplicidad de lugares: ¿de países?, no lo sé: si la UE evoluciona hacia una estructura integrada, ¿qué sentido tendrá la comarca de El Bierzo?.
En cualquier caso, sigo pensando esa no será la última fase. La siguiente será una de especialización corporativa: corporación mundial de la energía, del transporte, de … : producir y suministrar elementos básicos; lo financiero pasa a ser secundario, ¿no?: se puede trabajar directamente con valor.
¡Huy, para eso falta mucho!, dirán. Bueno, no crean que tanto, no.
(China. Ya se lo he contado: pienso que va a mal, a muy mal: dependencia exterior, desestructuración interior. Mis previsiones de crecimiento para su economía: 2008: 8,0%; 2009: 4,5%; 2010: 3,0%).
Santiago Niño Becerra. Catedrático de Estructura Económica. Facultad de Economía IQS. Universidad Ramon Llull.30 de septiembre de 2008
30-09-08 - Santiago Niño Becerra al versió RAC 1
- Lo de ayer no fue un crash.
- Estamos en situación de pre-crisis, lo que ha pasado hasta ahora no es nada, la crisis será a mediados de 2010, caída a plomo, hasta finales del 2012.
- Paises como Japón, UK se recuperaran más que no China.
- Finales del 2009, tipo de interés 0%
- Tipo de interés tendira a bajar pero el euribor no se sabe, puede que no vayan correlacionados.
- La recuperación no será con el crédito sino que estará basada en la eficiencia y productividad. Aumentará mucho el paro.
- Olvidarse de la bolsa y hacer depósitos.
Sala i Martin al mati RAC1 [CAT]
9h_rac_20080930.mp3 (4.72 MB)
29 de septiembre de 2008
Paulson se arrodilla ante Pelosi para defender el plan de rescate de Bush: 'No lo tiréis atrás'
MADRID.- Sala Roosevelt de la Casa Blanca, jueves por la noche. Se acaba el día y la negociación entre demócratas y republicanos para aprobar el plan de rescate financiero del Gobierno de George W. Bush concluye sin éxito. Henry Paulson, secretario del Tesoro, pierde la paciencia. Clava una rodilla en el suelo e implora a la presidenta de la Cámara de Representantes, la demócrata Nancy Pelosi, que salve el proyecto: "No lo tiréis abajo".
"No sabía que eras católico", observó irónicamente Pelosi en referencia al acto de arrodillarse, según alguien que presenció la escena. Así lo relata hoy 'The New York Times', que precisa que la demócrata dio carpetazo al asunto con otra estocada más: "No soy yo quien lo está tirando por tierra, son los republicanos".
Paulson suspiró: "Lo sé, lo sé".
La reunión comenzó con la esperanza de un posible acuerdo, pero acabó con el secretario del Tesoro de rodillas y con el presidente del Gobierno advirtiendo de que "si no se libera el dinero, esto se va a venir abajo".
La situación se complicó. Después de una noche de negociaciones, los enviados del Congreso acordaron continuar este viernes las conversaciones, con la sospecha de que los acuerdos son cada vez más difíciles y la presión de los mercados financieros aumenta. Además, en medio está el polémico primer debate entre John McCain y Barack Obama, al cual no quiere acudir el republicano porque ha suspendido su campaña para centrarse en la crisis económica. Algo que, según critican los demócratas, habría provocado que las negociaciones se alargasen de forma interesada.
La llegada de los dos senadores y candidatos a la Casa Blanca prometía un acuerdo. Bush dijo poco antes de su cita con ellos que "su esperanza es alcanzar un acuerdo en breve". Pero todo se complicó una vez se cerraron las puertas de la sala de reuniones. El líder republicano de Ohio, John A. Boehner, sorprendió a todos al anunciar que su 'caucus' no apoyaría al Gobierno si compraba activos financieros de alto riesgo.
Boehmer pidió una alternativa que implicase un rol menor del Estado, y McCain se abstuvo de decantarse o no por la propuesta, asegura 'The New York Times'. A partir de ahí, comenzaron los reproches en una escena donde unos y otros se apuntaban con el dedo. Hasta ocurrir el episodio de Paulson con Pelosi.
El resumen de la reunión lo explicaría más tarde Christopher J. Dodd, demócrata de Connecticut y responsable del Comité de Banca del Senado. "La sesión ha sido un plan de rescate para John McCain", denunció antes de lamentar que ese tiempo se podría haber aprovechado para negociar la salvación del sistema financiero estadounidense.
Fuente: ElMundo
EURIBOR +16%
Ha sucedido otras veces y simplemente debemos entender que la vida tiene estas curvas. Ahora toca vivir con menos, adaptarnos a un mundo más pobre y buscar la eficiencia global. Ganar menos, gastar menos, gestionar mejor, nada nuevo. Lo que es muy preocupante es la desidia general, la vida de los más comunes de los mortales esperando que cientos de Reservas Federales nos arreglen nuestros problemas, votando ciegamente a los de siempre, no gritando y protestando lo justo. El mundo seguirá girando pero pronto los sustos serán semanales y vendrán cada vez de territorios más cercanos.
Y en lo más próximo, nuestra banca. No depositen más de 20.000 Euros en ninguna entidad bancaria nacional, es todo cuanto puedo decirles. En España no reside el sistema bancario y financiero más solvente y robusto del planeta, lo diga Zapatero o lo diga el que está sentado a la derecha del padre, en nuestro país hay entidades que están sufriendo de lo lindo. Por ejemplo, hay una entidad financiera que va al interbancario cada mes para poder pagar las nóminas. Hay otra entidad, mucho más grande y polémica, que el miércoles pasado, en la subasta del interbancario tuvo que comprar dinero a un día al 16% más Euribor porque su necesidad de liquidez es desesperante. Han leído bien, el dinero que ellos prestan al 1,25% lo pagan un 14,75% más caro. Ya sabemos que viven de las comisiones y no tanto de los intereses este tipo de cajas, pero, no me digan que no es para sacar toda la pasta y meterla en letras del tesoro.
Fuente: Marc Vidal
26 de septiembre de 2008
China, y más
El error más fundamentalísimo que ahora se está cometiendo, entiendo, no tiene que ver con el crudo, ni con la inflación, ni con el dólar, ni con la cotización del cobre, tiene que ver, insisto: entiendo, con el enfoque futuro que se está dando a las cosas.
Se dice: como el control de la inflación ha sido esencial hasta ahora, en el futuro va a continuar siéndolo; como el dólar es una divisa eje del sistema financiero mundial, mañana también lo será; como desde hace un porrón de siglos los Estados han sido quienes han marcado las líneas divisorias de poder a nivel planetario, dentro de diez años, o de cien, así va a seguir siendo. Pues tal y como yo lo veo, eso no va ser así. Ya hemos hablado de esto, pero pienso que, de nuevo, vale la pena abordarlo.
Los Estados han sido esenciales, cierto, … hasta que una compañía fue capaz de ‘saltarse’ las leyes fiscales de estos haciendo pivotar sus capitales y beneficios de un país a otro, de una economía a otr; a partir de ese momento, los Estados, se acabaron. Cierto, cierto: ‘el poder del Estado’, ‘la representatividad de los Gobiernos’: bla, bla, bla: cuando, legalmente, ¡atención!, una compañía puede derivar pérdidas de un país a otro en función de intereses fiscales, se acabó el Estado.
En esa línea, ahora toca China. Se ha puesto de moda: China será el próximo poder mundial. Pues pienso que no, que China volverá a las sombras de las que la sacaron a finales de los 70, ¿quiénes?, quienes buscaban derivar su poder hacia una zona virgen y con posibilidades.
China es un país con unos atrasos de todo tipo que hacen sonrojar, con unas carencias inimaginables, con un modelo que se basa en el terror en el que la represión imperial sumió a la población china en el siglo XVII (por no remontarnos más atrás); un país con unos niveles de dependencia estratosféricos: depende del exterior para obtener inversión, para producir de todo, como destino de inversión. China ‘ha ido bien’, mientras el planeta ‘ha ido a más’, ahora que ‘va a menos’, China se acabó.
En el 2011, cuando la crisis se haga insoportable: a nivel global, a nivel local, China volverá a ser lo que fue: un imperio interior con 1.300 millones de habitantes sumido en una economía de subsistencia. ¿Quiere esto decir que todas las fuerzas económicas chinas están condenadas?, ¡claro que no!.
El futuro es de las corporaciones (ya se lo he dicho, se lo repito: estudien el modelo General Electric: los tiros van a ir por ahí: es el embrión de la nueva era), de las corporaciones gigantescas, integradas vertical y horizontalmente, con divisiones temáticas, estructuradas en red, en red tridimensional, claro (o más que tridimensional: una de las aplicaciones del bosón de Higgs, nos dicen, puede ser descubrir que existen más de tres dimensiones espaciales). Bien, pues ahí ‘China’ puede jugar un papel básico, pero, ¡ojo!: ‘China’, no China.
‘Trozos’ de China, ‘partes’ de China, ‘elementos’ de China, pueden ser partes de redes de corporaciones postglobales y jugar en ellas papeles estelares, fundamentales, pero la China que hoy conocemos, el Estado chino que hoy vemos, pienso que tiene los años contados, como el español, el canadiense, el búlgaro, el estadounidense y el marroquí: los Estados se acaban porque han dejado de ser útiles, necesarios. ¡Adiós, Estados!.
¿Será mejor lo que venga después?, como se decía antes: NPI. Será diferente, será lo que entonces toque. Del mismo modo que hoy es inimaginable la monarquía absoluta porque, hoy, no toca y, sin embargo, en el siglo XVI era inconcebible otra forma de Gobierno, a mediados del siglo XXI el Estado actual y los Gobiernos de hoy serán antiguallas reservadas a los museos (virtuales, naturalmente).
O sea, que China, no.
No cambio de tema. Mr. Buffett se ha metido en Goldman; me pregunto, ¿para qué quiere Warren Buffett meterse en un banco?; lo único que se me ocurre: porque quiere tener un banco. Segunda pregunta: vale, quiere un banco, por eso se ha metido en Goldman: para estar ya en uno cuando empiece el baile de las absorciones, pero, ¿por qué ahora si podrá comprar mucho más barato cuando la crisis estalle?, pues, me he respondido, porque, al margen de, así, estar ya en el ajo (no es lo mismo estar desde ya que ser, luego, un recién llegado), lo que Mr. Buffet más le ha interesado, pienso, es el acuerdo de futuro al que ha llegado: hasta el 2013, es decir, durante todo el período más duro de crisis podrá comprar. Recuerden la frase de Bill Gates: “En el futuro, los servicios bancarios continuarán siendo necesarios, los bancos, no”. Un banco dará acceso al meollo de los cambios que van a tener lugar, algo que a Mr. Buffett, le priva.
Continúo sin cambiar de tema: las prisas para aprobar el plan de intervención USA: ¿se dan cuenta de que el tema se está tomado como si fuese el último cartucho?: oyendo a Mr. Bernanke, a Mr. Paulson, se percibe ansiedad: ‘es imprescindible’: no hay nada más detrás de esto, y, aunque no he tenido la oportunidad de hablar con ninguno de ambos, ¿de verdad se creerán que va a funcionar, que va a solucionar algo?. Ya hablaremos de esto: da miedo.
Tampoco ahora cambio de tema. En el reino, el Sr. Gallardón: no hay pasta para …………. (pongan lo que quieran en la línea de puntos). Ha sido el primer alcalde que lo ha dicho, habrá más. En Barcelona, estos días, las fiestas de la Mercè: la patrona de la ciudad; otra vez la misma sensación por parte de algunas/os: ‘son las últimas, las últimas’.
Santiago Niño Becerra. Catedrático de Estructura Económica. Facultad de Economía IQS. Universidad Ramon Llull.
25 de septiembre de 2008
Carles Torrecilla a RAC1: low cost [CAT]
Es fundador y socio de Ecoveritas SA (supermercados ecológicos), World TourPlatforms (contenidos telemáticos) y Horses&Cows SL (comercio de animales de granja); socio de Hospitality34 SL (agencia de viajes) y miembro del consejo de varias empresas.
También ha sido director de marketing y calidad de Moldiplast SL (modelado por inyección) y administrador de TampaHavana SL (comercio internacional de tabaco).
Aqui les cuelgo la charla de hoy a las 10 en RAC1: low cost [CAT] (2,73MB)
24 de septiembre de 2008
Conoce el primer terminal Android: T-Mobile G1

Después de meses de especulaciones, rumores y filtraciones, finalmente el primer terminal con sistema operativo Android ha sido presentado, su nombre G1, y viene de la mano de la operadora T-Mobile.
En todo este tiempo también lo conocíamos con el nombre de HTC Dream y al fin ha sido presentado hoy martes, en una conferencia de prensa en Nueva York, las tres empresas implicadas en el desarrollo, HTC, Google y T-Mobile, estuvieron presentes con sus principales dirigentes, con la intención de convencernos que G1 es la herramienta perfecta para la comunicación, individual o profesional.
Lo primero que llama la atención del sistema operativo es que su interfaz basa gran parte de sus funcionalidades en arrastrar y soltar widgets y aplicaciones, pudiendo ejecutar las mismas de esta forma, aspecto bastante lógico si querían potenciar el uso de la pantalla táctil, lo que no cabe duda es que han intentado que todo sea intuitivo, dentro de la complejidad que puedan presentar ciertas acciones.

De lo que tampoco hay duda es que ejecuta un sistema operativo hecho por Google, con excelentes capacidades de búsqueda contextual, que permite buscar entre los contactos, así como en la web sin completar las palabras a buscar.
Estamos en un momento en que las principales productoras de móviles se esfuerzan por crear una interfaz táctil atractiva, principal razón del éxito de Apple, pues HTC y Google están deseosos de demostrar que el iPhone no es la única plataforma en el mercado atractiva: G1 presenta un navegador web completo y táctil (basado en WebKit y desarrollado en paralelo a Chrome), y como era de esperar, cuenta con la total integración de los servicios Google, como Google Docs, Calendar, o Maps, incluso aprovecharon la presentación para hacer una demostración de Google Street View.
La palabra que Google quería que se nos quedará en la cabeza con respecto a su nueva aventura es apertura, repetida muchas veces durante la conferencia, Android es un entorno abierto y accesible, la mejor forma para evolucionar y adaptarse a lo que el público demanda y necesitará en el futuro.
La forma de distribución de aplicaciones ya la conocíamos, gratuita para los desarrolladores, sin riesgo para ellos, pero con una presentación similar a la App Store de Apple: un mercado de aplicaciones, donde la descarga y la instalación serán el proceso normal para hacernos con los programas. Veamos un vídeo del funcionamiento de este servicio, llamado Android Market:
Estamos hablando muy poco del terminal en sí, pero es que incluso antes de su llegada al mercado, el sistema operativo Android ha creado una gran expectación, y parece que presenta algunos argumentos importantes para estar a la altura de los esperado: una interfaz elegante, funciona bastante fluido, completa orientación a Internet móvil y una potente plataforma de distribución como será la Android Market. Por cierto, T-Mobile va a trabajar con Amazon, para la distribución de música online, con lo qu se establece de nuevo competencia directa con Apple y su iTunes.
En lo que respecta al terminal y su diseño funcional, la combinación de pantalla táctil y teclado no es nueva, pero si muy interesante, otros ejemplos en el mercado son el HTC Touch Pro o el LG Voyager, que con su teclado QWERTY facilitan la entrada de texto al terminal, de manera más cómoda de la que se puede hacer en un iPhone o un Samsung Omnia.
Incorpora además un pequeño trackball que nos ayudará a desplazarnos para realizar las selecciones en pantalla, otro detalle a destacar es que la batería es extraíble, aspecto negativo en el iPhone, que han sabido no copiar.

Si hablamos de conectividad, el T-Mobile G1 es un terminal 3G. También posee Wi-Fi y soporte para redes GSM (quad-band) y UMTS (doble banda), por lo que se convertirá en un terminal que funcionará en muchos países inicialmente. El iPhone también tiene Wi-Fi y 3G, pero sólo es tri-banda GSM, mientras que el El HTC Touch Pro tiene las mismas posibilidades que su nuevo familiar. Un detalle negativo desde mi punto de vista es que no dispone de Bluetooth estéreo.
El G1 viene con una cámara de 3 mega píxeles, algo inferior a los teléfonos que están apareciendo recientemente de gama alta, pero superior en calidad a la del iPhone, pero en definitiva, nada innovador. En las demostraciones realizadas se podía ver como directamente desde el teléfono se recortaban las imágenes tomadas, y a continuación, se arrastraba y soltaba en el escritorio del teléfono. Increíble que no hayan contemplado la posibilidad de grabar vídeo con el terminal.
Cuenta con una pantalla táctil de 3.2 pulgadas con una resolución HVGA (320 x 480), dispone de GPS, y la memoria ROM disponible es de 256MB ROM, la RAM se queda en la nada despreciable cifra de 192 MB. Quizás no sean las especificaciones más espectaculares presentadas en los últimos meses, pero si se aseguran estar por encima de la media, con garantías de mover el sistema operativo, buscando además tener un precio contenido para hacer de él un terminal popular.
Resulta curioso que se hayan olvidado de la sincronización de aplicaciones con el ordenador, pero parece previsto para poco tiempo, además la compatibilidad con Microsoft Exchange no está garantizada, requisito importante entre los clientes profesionales.
Otros detalles negativos, sin querer darle mucha importancia son la poca cantidad de memoria interna con la que se va a suministrar esta versión, con una tarjeta de memoria de 1 GB (admite hasta 8 GB), y que no cuenta con toma de auriculares estándar.
T-Mobile G1 llegará a un precio de 179 dólares en EE.UU., con la operadora T-Mobile y los clientes interesados tendrán que suscribirse a dos opciones, 25 o 35 dólares al mes, esta última ofrece acceso ilimitado de datos. Llegará a Reino Unido en noviembre, y antes de que finalice el año, estará presente en el resto de Europa.
Más fotos: xatakamovil